中國科技股階段性回調 專家稱主因是交易擁擠後的風險出清
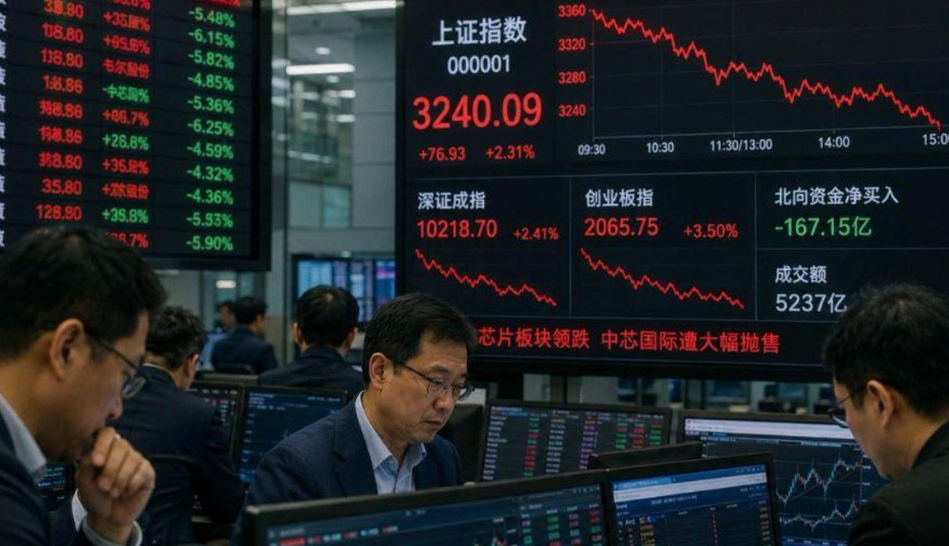
中國科技股近期明顯回調。財經評論員司徒正襟分析,調整主要受到美股科技股下跌的傳導影響,同時疊加國內保險資金獲利了結及監管政策收緊,並非科技產業泡沫破裂,而是市場交易過度擁擠後的風險出清。
截至10月26日,上海證券交易所科創50指數收於1315.50點,較7月1日的2153點下跌約39%。
司徒正襟指出,科創50指數成份股集中於半導體和人工智能算力硬體領域,與全球半導體週期及海外科技股走勢聯繫緊密。當費城半導體指數下跌,以及SK海力士、美光等存儲芯片企業股價回落時,中國相關板塊也容易承壓。
與此同時,市場對人工智能產業的資本投入與盈利回報出現分歧,資金開始調整配置方向。國內銀行、煤炭等板塊表現相對強勢,電子和通信行業則承受較大壓力。
他表示,過去一年多,人工智能賽道吸引大量風險投資和保險資金流入,但第三季度市場成交額明顯萎縮,反映資金風險偏好下降。部分險資也從電子、通信板塊轉向銀行、煤炭等領域。此外,科技企業上市及大型首次公開募股(IPO)的預期,也可能分流市場資金,對板塊估值形成壓力。
監管政策同樣影響市場情緒。中國金融監管部門近期強調加強監管覆蓋,證監會也持續完善再融資、違規減持處罰及人工智能在證券期貨行業的應用規範。司徒正襟認爲,相關措施短期內可能促使部分機構獲利離場,但長遠有助於抑制投機行爲,爲產業資本發展創造條件。
他強調,科創50指數經過近四成回調,估值已得到一定修正,但傳統市盈率指標未必能準確反映部分尚未盈利的硬科技企業價值。人工智能算力產業鏈部分企業的營收和利潤增長,也顯示行業仍有實際業務支撐。
司徒正襟總結,這輪調整主要是全球科技資產重新定價、國內資金調倉和監管收緊共同作用的結果,中國科技產業的長期發展基礎並未因此發生根本性逆轉。待市場估值逐步迴歸合理水平後,具備產業競爭力的企業可能迎來新的配置機會。